Poniedziałek, 9:15. Spółka ma zapłacić 300 000 zł zaliczki za linię produkcyjną, na koncie jest 180 tysięcy, a faktoring dojdzie za trzy tygodnie. Wspólnik mówi: „przeleję ci to z prywatnego". I przelewa — z tytułem „zasilenie firmy". Od tej chwili spółka ma problem, o którym dowie się dopiero za dwa lata, przy kontroli.
Pożyczka od wspólnika to najszybszy i najtańszy sposób dokapitalizowania spółki z o.o. — zwolniony z podatku od czynności cywilnoprawnych, bez notariusza i bez zmiany umowy spółki. Ale tylko wtedy, gdy zrobi się ją poprawnie. Ten przewodnik pokazuje całą drogę: kto podpisuje umowę, jakiej uchwały trzeba, jakie oprocentowanie jest bezpieczne, jak rozliczyć każdą ratę i o jakich deklaracjach nie wolno zapomnieć.
Cztery pojęcia, które porządkują temat
Pożyczka wspólnika
Umowa z art. 720 KC: wspólnik przenosi na spółkę własność pieniędzy, spółka zobowiązuje się je zwrócić. W bilansie to zobowiązanie, nie kapitał — nie zwiększa udziałów i nie zmienia struktury właścicielskiej.
Podmioty powiązane
Wspólnik i jego spółka są podmiotami powiązanymi w rozumieniu przepisów o cenach transferowych. Skutek: warunki pożyczki muszą odpowiadać rynkowym, a organ może je badać i doszacować dochód.
Bezpieczna przystań
Uproszczenie z art. 11g ustawy o CIT. Jeśli oprocentowanie oparto o wskazaną stopę bazową i marżę do 2,6 p.p., a pożyczka spełnia pozostałe warunki — organ odstępuje od badania wysokości oprocentowania.
Płatnik podatku
Przy wypłacie odsetek to spółka oblicza, pobiera i wpłaca podatek do urzędu — wspólnik dostaje kwotę netto. Zaniedbanie tego obowiązku obciąża spółkę, nie wspólnika.
Dlaczego pożyczka, a nie zwykły przelew
„Wpłata właściciela" bez umowy to zaproszenie dla kontroli. Jeśli spółka nie potrafi wykazać tytułu prawnego wpływu, organ może potraktować pieniądze jako przychód podatkowy — z podatkiem 19% (albo 9% u małego podatnika) od całej kwoty. Umowa pożyczki plus przelew z jednoznacznym tytułem kosztuje pół godziny pracy i zamyka temat.
Procedura krok po kroku
- Sprawdź, kto jest pożyczkodawcąJeśli wspólnik nie pełni funkcji w organach — sprawa jest prosta, umowę podpisuje zarząd. Jeśli jest członkiem zarządu, rady nadzorczej, prokurentem albo likwidatorem — potrzebna jest zgoda wspólników, a przy członku zarządu także szczególna reprezentacja spółki.
- Podejmij uchwałę wspólnikówZgoda z art. 15 § 1 KSH przy pożyczce od członka organu (warunek ważności umowy) oraz uchwała z art. 230 KSH, gdy kwota przekracza dwukrotność kapitału zakładowego. Obie mogą znaleźć się w jednym dokumencie.
- Powołaj pełnomocnika, jeśli pożycza członek zarząduSpółkę reprezentuje wtedy rada nadzorcza albo pełnomocnik powołany uchwałą zgromadzenia wspólników (art. 210 § 1 KSH). Zarząd nie może podpisać takiej umowy — byłaby nieważna.
- Ustal oprocentowanieNajbezpieczniej według bezpiecznej przystani: stopa bazowa (np. WIBOR 3M) plus marża do 2,6 p.p., oprocentowanie zmienne, brak dodatkowych opłat, okres do 5 lat.
- Podpisz umowę i załącz harmonogramHarmonogram spłat z podziałem na kapitał i odsetki jest załącznikiem do umowy i podstawą rozliczeń dla księgowości. Bez niego każda rata staje się przedmiotem dyskusji.
- Przelej pieniądze i pokwitujPrzelew na rachunek spółki z tytułem wskazującym umowę. Gdy obie strony są przedsiębiorcami, a kwota przekracza 15 000 zł — przelew jest obowiązkowy (art. 19 Prawa przedsiębiorców). Spółka wystawia pokwitowanie (art. 462 KC).
- Prowadź rozliczeniaCo miesiąc naliczenie odsetek, przy każdej wpłacie podział na odsetki i kapitał, przy wypłacie odsetek pobór podatku, na koniec roku deklaracja. To najdłuższy etap — i ten, na którym najczęściej coś się sypie.
Kto podpisuje umowę w imieniu spółki
| Kim jest pożyczkodawca | Kto reprezentuje spółkę | Jaka zgoda wspólników |
|---|---|---|
| Wspólnik bez funkcji w organach | Zarząd — zgodnie z KRS | tylko art. 230 KSH, gdy kwota > 2× kapitał zakładowy |
| Wspólnik będący członkiem zarządu | Rada nadzorcza albo pełnomocnik powołany uchwałą wspólników (art. 210 § 1 KSH) | Wymagana zawsze — art. 15 § 1 KSH |
| Wspólnik będący członkiem rady nadzorczej, prokurentem lub likwidatorem | Zarząd (art. 210 KSH nie ma zastosowania) | Wymagana zawsze — art. 15 § 1 KSH |
| Jedyny wspólnik będący jedynym członkiem zarządu | Umowa w formie aktu notarialnego (art. 210 § 2 KSH) | uchwała jedynego wspólnika |
| Wspólnik — inna spółka (osoba prawna) | Zarząd, chyba że jest jednocześnie członkiem zarządu pożyczkobiorcy | art. 230 KSH przy wysokiej kwocie |
Podstawy: art. 15 § 1, art. 17 § 1–2, art. 210 § 1 i 2, art. 230 KSH. Brak zgody z art. 15 KSH oznacza nieważność umowy — zgodę można wyrazić także po jej zawarciu, ale nie później niż w terminie dwóch miesięcy od dokonania czynności (art. 17 § 2 KSH).
Serce sprawy: jak naprawdę wygląda rozliczenie raty
Weźmy realny przykład. Wspólnik — osoba fizyczna, bez funkcji w zarządzie — pożycza spółce 300 000 zł. Środki wpływają 15 stycznia 2026. Oprocentowanie ustalono według bezpiecznej przystani: WIBOR 3M 5,85% plus marża 2,60 p.p., czyli 8,45% w skali roku. Spłata w 24 równych ratach miesięcznych, pierwsza 15 lutego 2026.
- 15 stycznia 2026Wpływ 300 000 zł na rachunek spółki. Od tego dnia biegną odsetki — nie od dnia podpisania umowy.
- 15 lutego 2026 — rata nr 1: 13 629,84 złOdsetki za 31 dni: 300 000 × 8,45% × 31 ÷ 365 = 2 153,01 zł. Reszta, czyli 11 476,83 zł, spłaca kapitał. Ale spółka nie przelewa wspólnikowi 13 629,84 zł — od części odsetkowej pobiera 19% podatku (409,07 zł) i przelewa 13 220,77 zł.
- 20 marca 2026Termin wpłaty pobranego podatku do urzędu skarbowego — do 20. dnia miesiąca następującego po pobraniu.
- 15 marca 2026 — rata nr 2: 13 629,84 złOdsetki za 28 dni od niższego kapitału: 1 870,26 zł, kapitał 11 759,58 zł. Rata jest ta sama, proporcja przesuwa się w stronę kapitału.
- 31 grudnia 2026Dzień bilansowy: w księgach trzeba naliczyć odsetki za okres od ostatniej raty do końca roku, nawet jeśli nie są jeszcze wymagalne.
- 31 stycznia 2027Termin złożenia deklaracji PIT-8AR za 2026 rok — spółka wykazuje w niej cały podatek pobrany od odsetek.
- 15 stycznia 2028 — rata nr 24Ostatnia rata: 13 564,69 zł, w tym tylko 96,66 zł odsetek. Łącznie przez dwa lata: 27 051,01 zł odsetek, do zwrotu 327 051,01 zł.
Rozbicie odsetek na lata podatkowe wygląda tak: 2026 — 18 627,70 zł, 2027 — 8 326,65 zł, 2028 — 96,66 zł. To liczby, które trafiają do deklaracji i do kosztów finansowych. Cały ten rachunek przeprowadzisz w kalkulatorze pożyczki wspólnika — łącznie z harmonogramem do wydruku.
Trzy podatki, o których trzeba wiedzieć
| Podatek | Kogo dotyczy | Jak jest w pożyczce od wspólnika |
|---|---|---|
| PCC | spółka jako pożyczkobiorca | Zwolnienie ustawowe dla spółek kapitałowych — 0 zł, bez deklaracji PCC-3 (art. 9 pkt 10 lit. i ustawy o PCC) |
| CIT | spółka | Kapitał neutralny (wpływ nie jest przychodem, zwrot nie jest kosztem). Odsetki są kosztem dopiero po zapłacie (art. 16 ust. 1 pkt 11 ustawy o CIT) i w granicach limitu z art. 15c: 3 mln zł albo 30% podatkowej EBITDA — liczy się wyższa z tych kwot |
| Podatek od odsetek | wspólnik, pobiera spółka | 19% zryczałtowanego PIT przy wspólniku-osobie fizycznej (PIT-8AR). Nierezydenci: 20% dla osób prawnych, 19% dla osób fizycznych — niższa stawka z umowy o unikaniu podwójnego opodatkowania wymaga certyfikatu rezydencji |
Przy pożyczkach od podmiotów powiązanych o wartości od 10 mln zł powstaje obowiązek sporządzenia lokalnej dokumentacji cen transferowych i złożenia informacji TPR. Bezpieczna przystań zwalnia z badania ceny, nie z dokumentacji.
„Pożyczę bez odsetek, żeby było prościej" — ile to kosztuje
Pożyczka nieoprocentowana jest dopuszczalna cywilnoprawnie i bardzo droga podatkowo. Darmowe korzystanie z cudzego kapitału to dla spółki przychód z nieodpłatnych świadczeń w wysokości odsetek rynkowych (art. 12 ust. 1 pkt 2 ustawy o CIT). Podatek zapłaci nawet spółka, która ma stratę — przychód po prostu ją pomniejszy.
90 000 zł bez odsetek na rok
Przy rynkowej stopie 8,45% przychód spółki wynosi 7 605 zł. Podatek: 1 444,95 zł przy stawce 19% albo 684,45 zł przy 9%. Wspólnik nie zarabia nic, spółka płaci podatek od pieniędzy, których nie widziała.
90 000 zł na 8,45%
Odsetki roczne to około 7 605 zł. Spółka zalicza je do kosztów (po zapłacie), wspólnik dostaje 6 160 zł netto po 19% podatku. Zamiast podatku od fikcji — realny przepływ i koszt podatkowy.
Jeśli celem naprawdę jest bezodsetkowe wzmocnienie spółki, właściwym narzędziem nie jest pożyczka, tylko dopłaty wspólników (art. 177–179 KSH): nie generują przychodu, ale kosztują 0,5% PCC i wymagają podstawy w umowie spółki. Porównanie obu rozwiązań opisaliśmy w poradniku pożyczka od wspólnika czy dopłaty.
Cztery sytuacje, które kończą się dopłatą podatku
Wspólnik przelewa 200 000 zł z tytułem „zasilenie firmy". Umowa „zostanie spisana później", ale nigdy nie powstaje. Przy kontroli spółka nie potrafi wykazać, że to pożyczka.
Skutek: ryzyko potraktowania wpłaty jako przychodu spółki i podatku od pełnej kwotyPrezes-wspólnik pożycza spółce 400 000 zł. Umowę podpisuje w imieniu spółki drugi członek zarządu, bez uchwały i bez pełnomocnika.
Skutek: nieważność umowy (art. 210 § 1 KSH), odsetki bez podstawy prawnej, konieczność powtórzenia całej czynnościSpółka przelewa wspólnikowi pełną kwotę odsetek, bo „wspólnik rozliczy to sam w PIT". Nikt nie pobiera 19% podatku i nie składa PIT-8AR.
Skutek: zaległość podatkowa spółki jako płatnika wraz z odsetkami za zwłokę i odpowiedzialność karno-skarbowaKsięgowość nalicza odsetki co miesiąc i od razu ujmuje je w kosztach podatkowych, choć spółka wypłaci je dopiero przy spłacie kapitału za dwa lata.
Skutek: zawyżone koszty i korekta CIT — odsetki są kosztem dopiero po zapłacie lub kapitalizacjiCase study: dwie spółki, ta sama pożyczka
Spółka A — „załatwione w pięć minut". Wspólnik, jednocześnie prezes zarządu, przelewa 300 000 zł. Umowę podpisuje sam ze sobą (jako pożyczkodawca i jako reprezentant spółki), bez uchwały wspólników. Oprocentowanie: 0%, „bo to przecież moje pieniądze". Po dwóch latach kontrola ustala: umowa nieważna z powodu wadliwej reprezentacji, a spółka przez cały okres powinna była rozpoznawać przychód z nieodpłatnych świadczeń — dwa lata × około 25 tys. zł, czyli blisko 9,5 tys. zł zaległego CIT plus odsetki za zwłokę. Do tego korekta ksiąg i sporne rozliczenie wypłaconych kwot.
Spółka B — „załatwione w pół godziny". Ten sam wspólnik-prezes, ta sama kwota. Zgromadzenie wspólników podejmuje uchwałę: zgoda na zawarcie umowy (art. 15 § 1 KSH) i powołanie pełnomocnika — wspólniczki spoza zarządu (art. 210 § 1 KSH). Oprocentowanie: WIBOR 3M plus 2,6 p.p., czyli w granicach bezpiecznej przystani. Harmonogram jako załącznik, przelew z opisanym tytułem, pokwitowanie. Przez dwa lata spółka płaci 27 051 zł odsetek, zalicza je do kosztów po zapłacie, pobiera i wpłaca 5 140 zł podatku, składa PIT-8AR. Kontrola nie ma o co zapytać.
Różnica w nakładzie pracy: jedno zgromadzenie wspólników i dwa dokumenty. Różnica w skutkach: kilkanaście tysięcy złotych i spokój.
Jak to prowadzić, żeby nie zgubić się po drodze
- Umowa na piśmie, z datą przekazania środków i harmonogramem w załączniku
- Uchwała wspólników, gdy pożycza członek organu albo kwota przekracza 2× kapitał zakładowy
- Przelew zamiast gotówki, z tytułem wskazującym numer i datę umowy
- Osobne konta analityczne dla kapitału i odsetek — per wspólnik
- Naliczenie odsetek na każdy dzień bilansowy, także gdy rata jeszcze nie jest wymagalna
- Podatek pobrany przy każdej wypłacie odsetek i wpłacony do 20. dnia następnego miesiąca
- PIT-8AR do końca stycznia (przy nierezydentach — CIT-10Z, IFT-1R, IFT-2R)
Narzędzia smartapki: od uchwały do PIT-8AR
Zbudowaliśmy do tego cztery narzędzia, które działają razem — bo pożyczka wspólnika to nie jeden dokument, tylko proces rozłożony na lata.
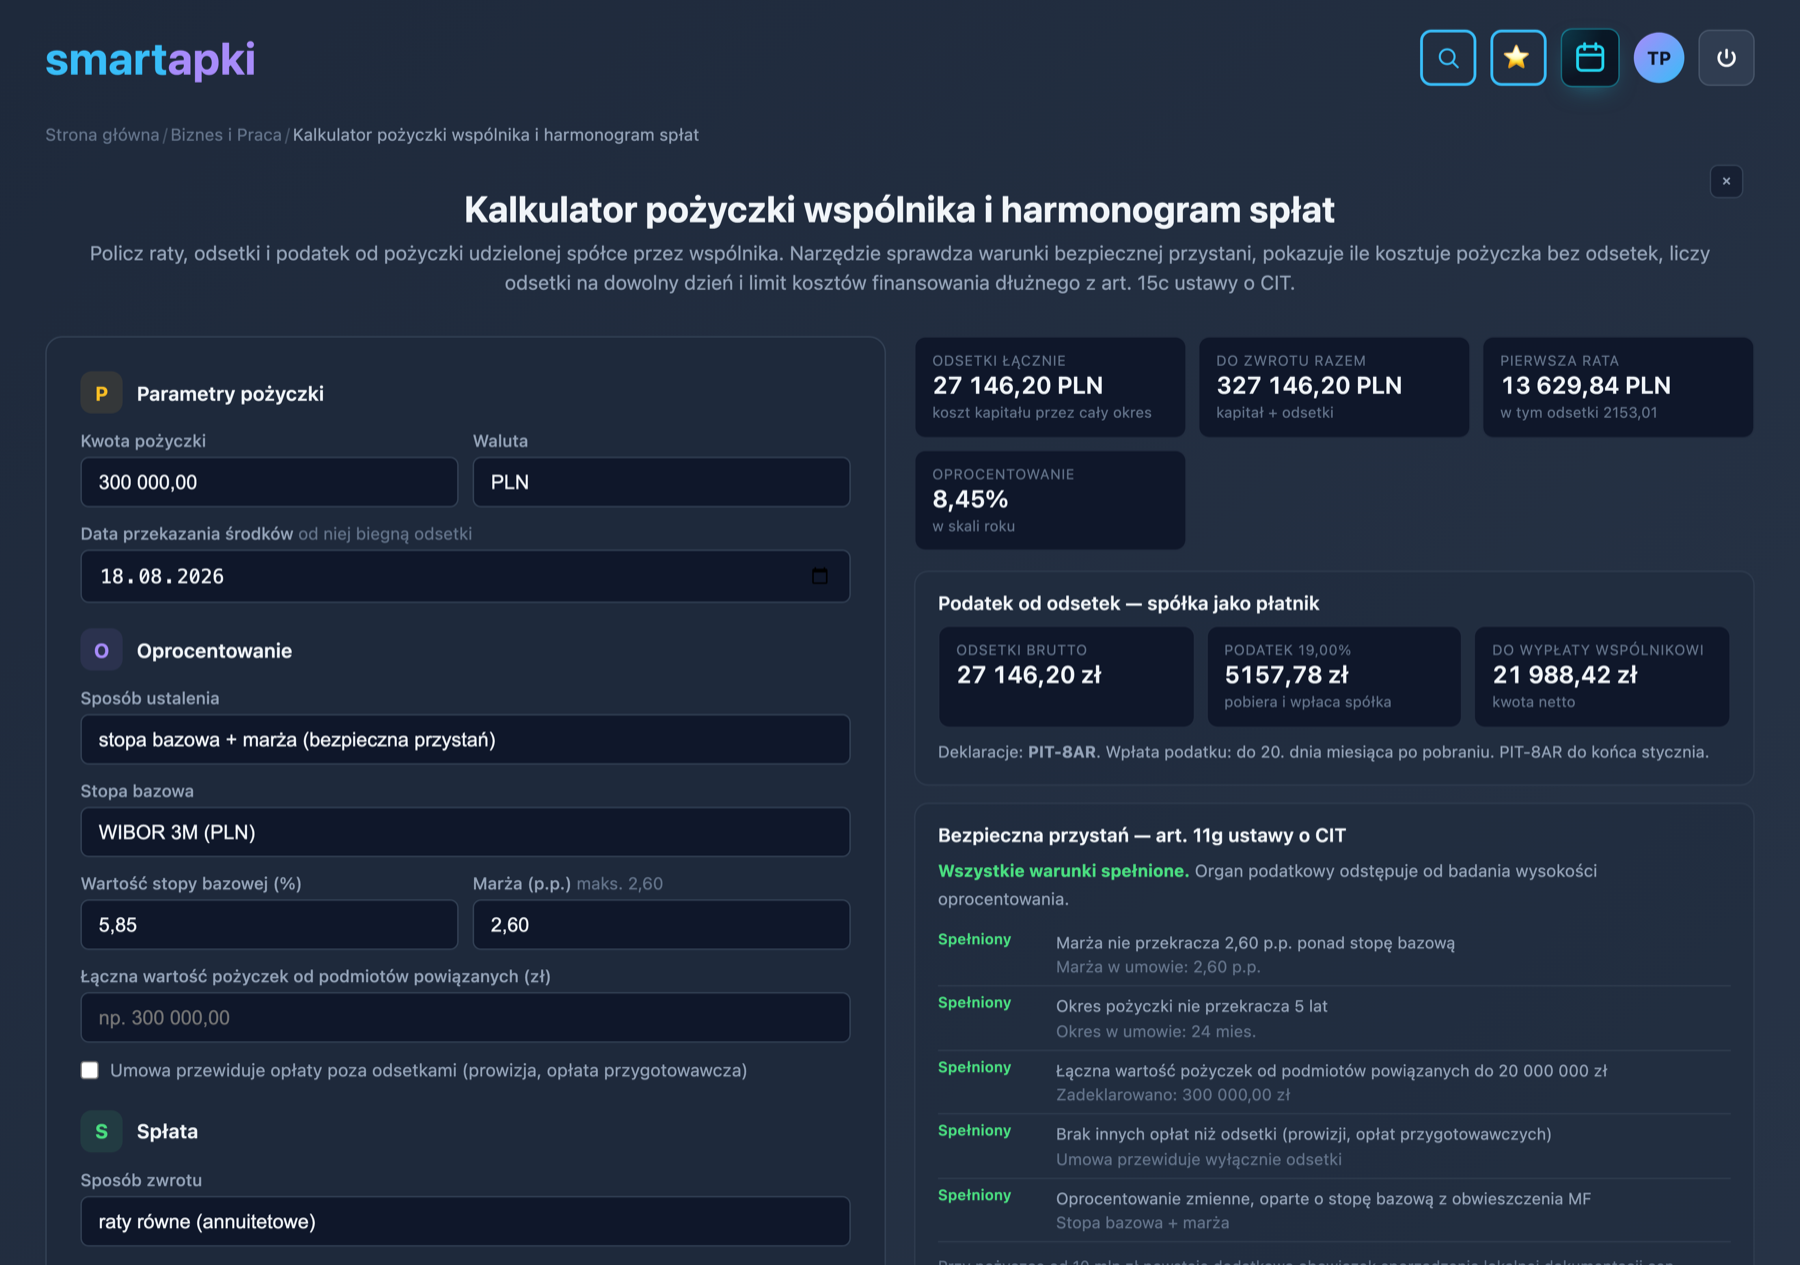
Krok pierwszy: policz, zanim podpiszesz. Kalkulator pokazuje raty, łączne odsetki, podatek pobierany przy wypłacie i to, czy oprocentowanie mieści się w bezpiecznej przystani. Osobno liczy koszt pożyczki nieoprocentowanej i limit kosztów finansowania dłużnego z art. 15c ustawy o CIT.
Krok drugi: komplet dokumentów. Generator umowy pożyczki tworzy z jednego zestawu danych umowę z dynamiczną numeracją paragrafów, harmonogram jako załącznik nr 1, uchwałę wspólników (art. 15 i 230 KSH), pokwitowanie przekazania środków, weksel z deklaracją wekslową i wezwanie do zwrotu. Po drodze ostrzega, gdy reprezentacja spółki jest nieprawidłowa albo gdy kwota przekracza dwukrotność kapitału zakładowego. Gdy pożycza członek zarządu, uchwałę o powołaniu pełnomocnika i samo pełnomocnictwo przygotujesz w osobnym generatorze.
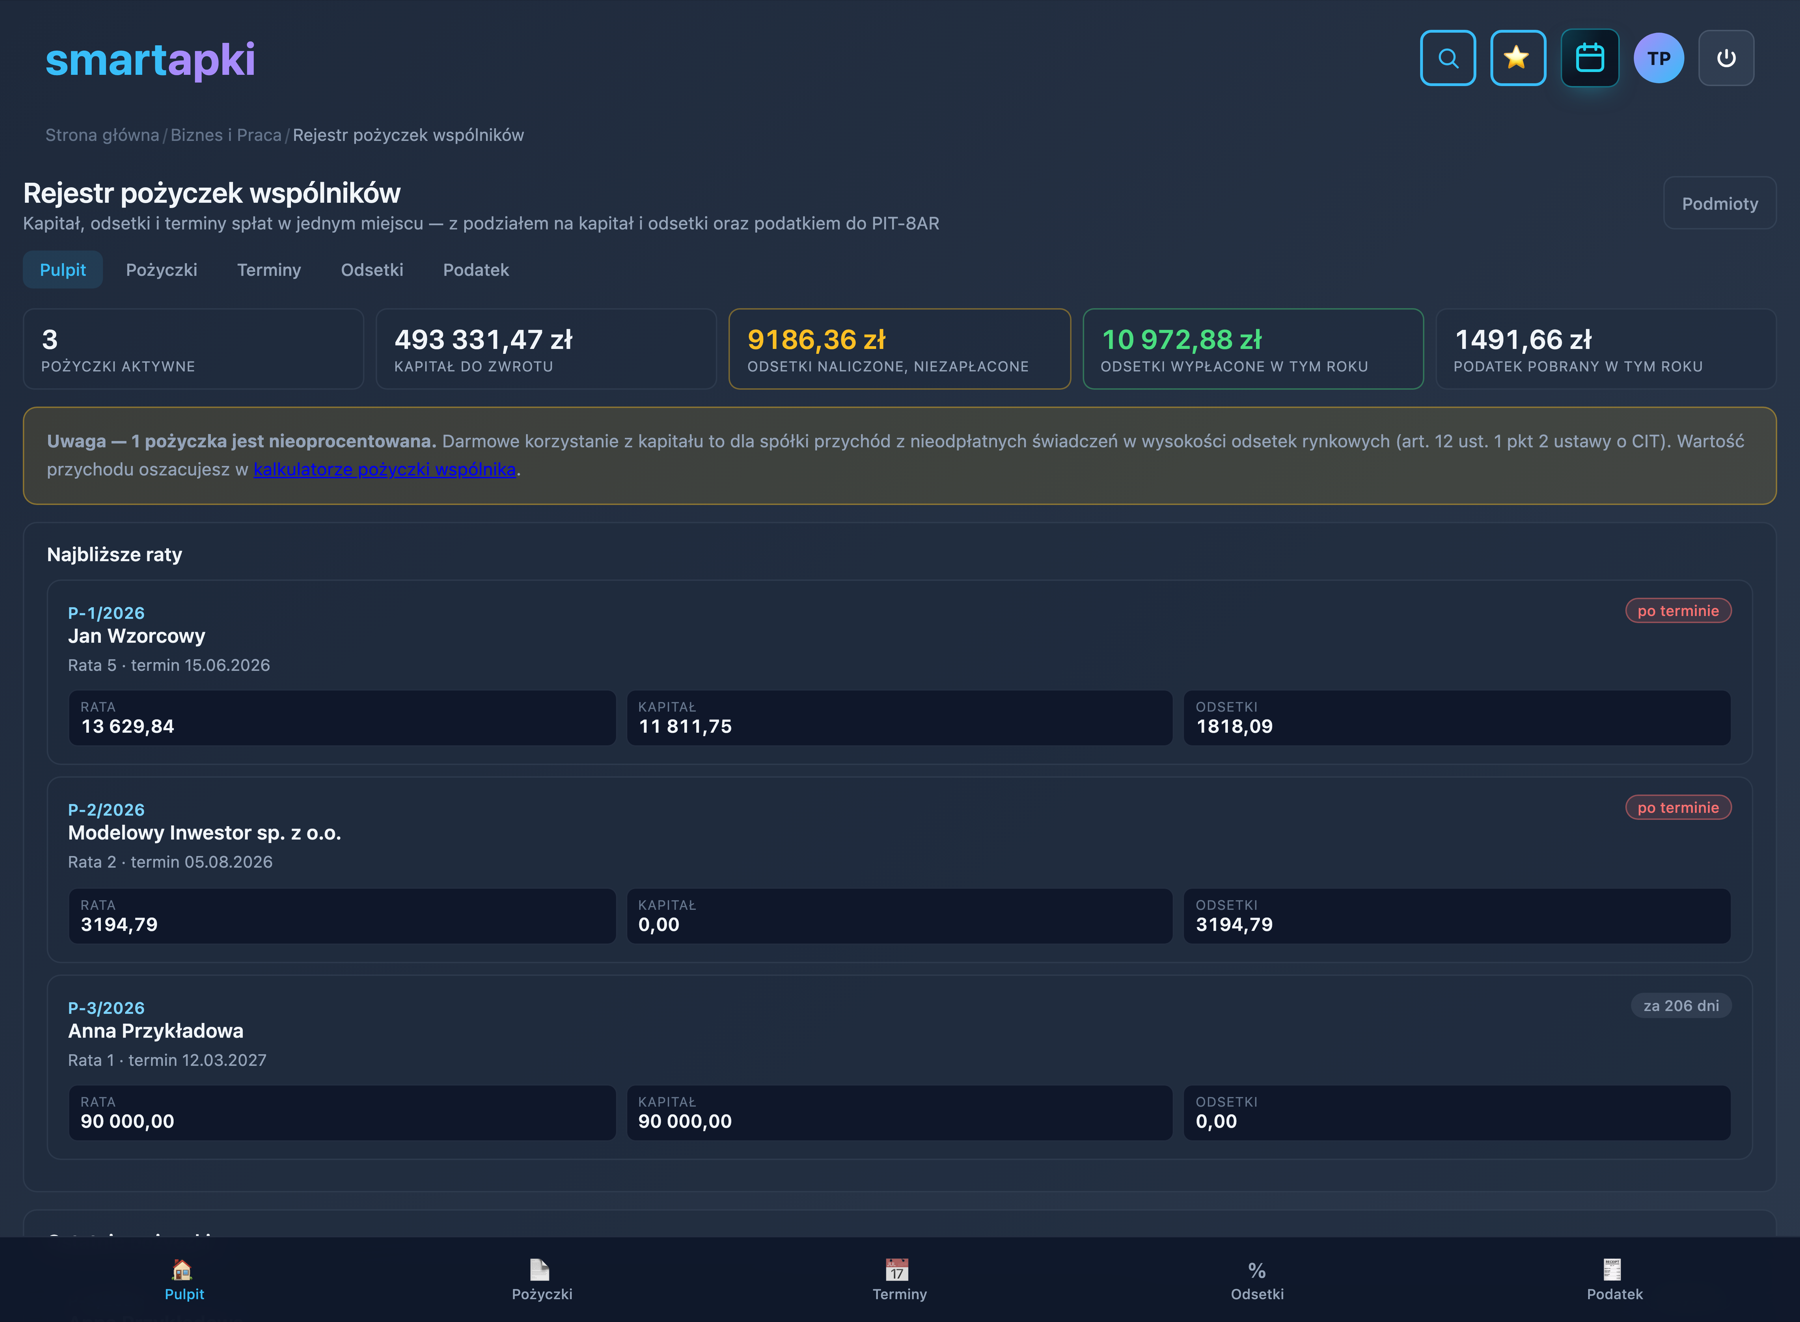
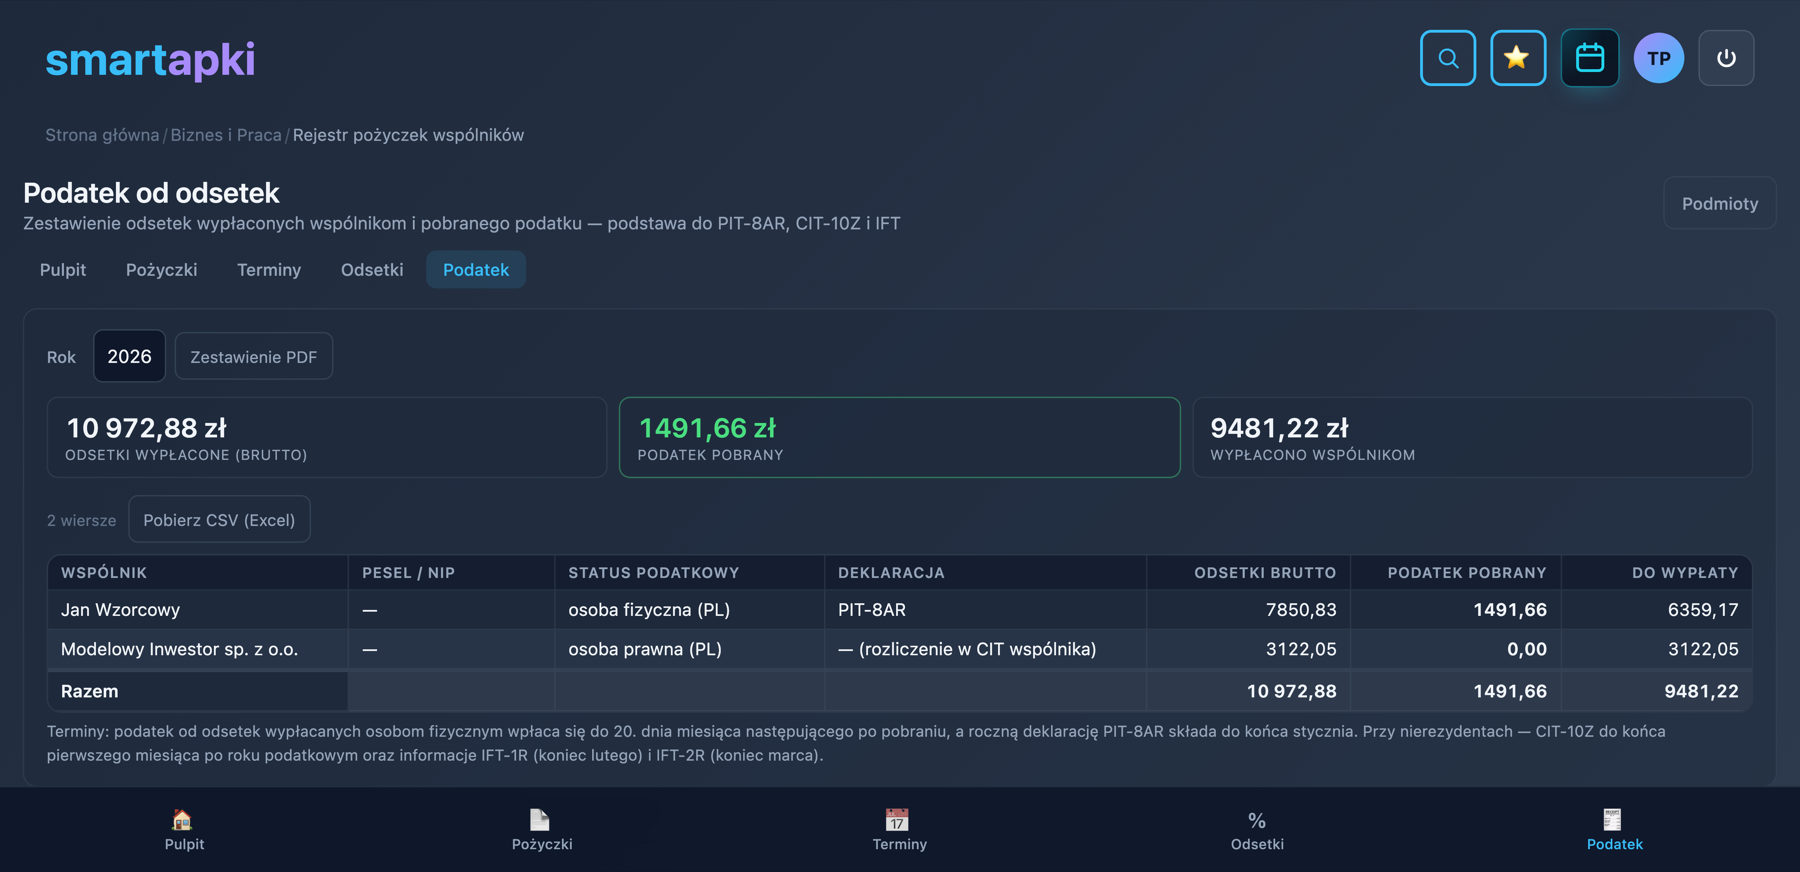
Krok trzeci: prowadzenie pożyczki. Rejestr pokazuje kapitał do zwrotu, odsetki naliczone i niezapłacone, podatek pobrany w roku i najbliższe raty — dla wszystkich pożyczek naraz.
Krok czwarty: rozliczenia dla księgowości. Karta pożyczki to arkusz w duchu arkusza kalkulacyjnego: w jednej osi czasu stoją obok siebie raty wynikające z umowy (kursywą) i faktyczne wpłaty, a kolejne kolumny pokazują, jak każda złotówka została zaliczona — najpierw na odsetki, potem na kapitał (art. 451 § 1 KC) — oraz jakie saldo zostało po każdym zdarzeniu. Datę, kwotę i notatkę operacji poprawia się klikając w komórkę; podział i saldo przeliczają się od nowa. Całość pobierzesz do Excela jednym przyciskiem.
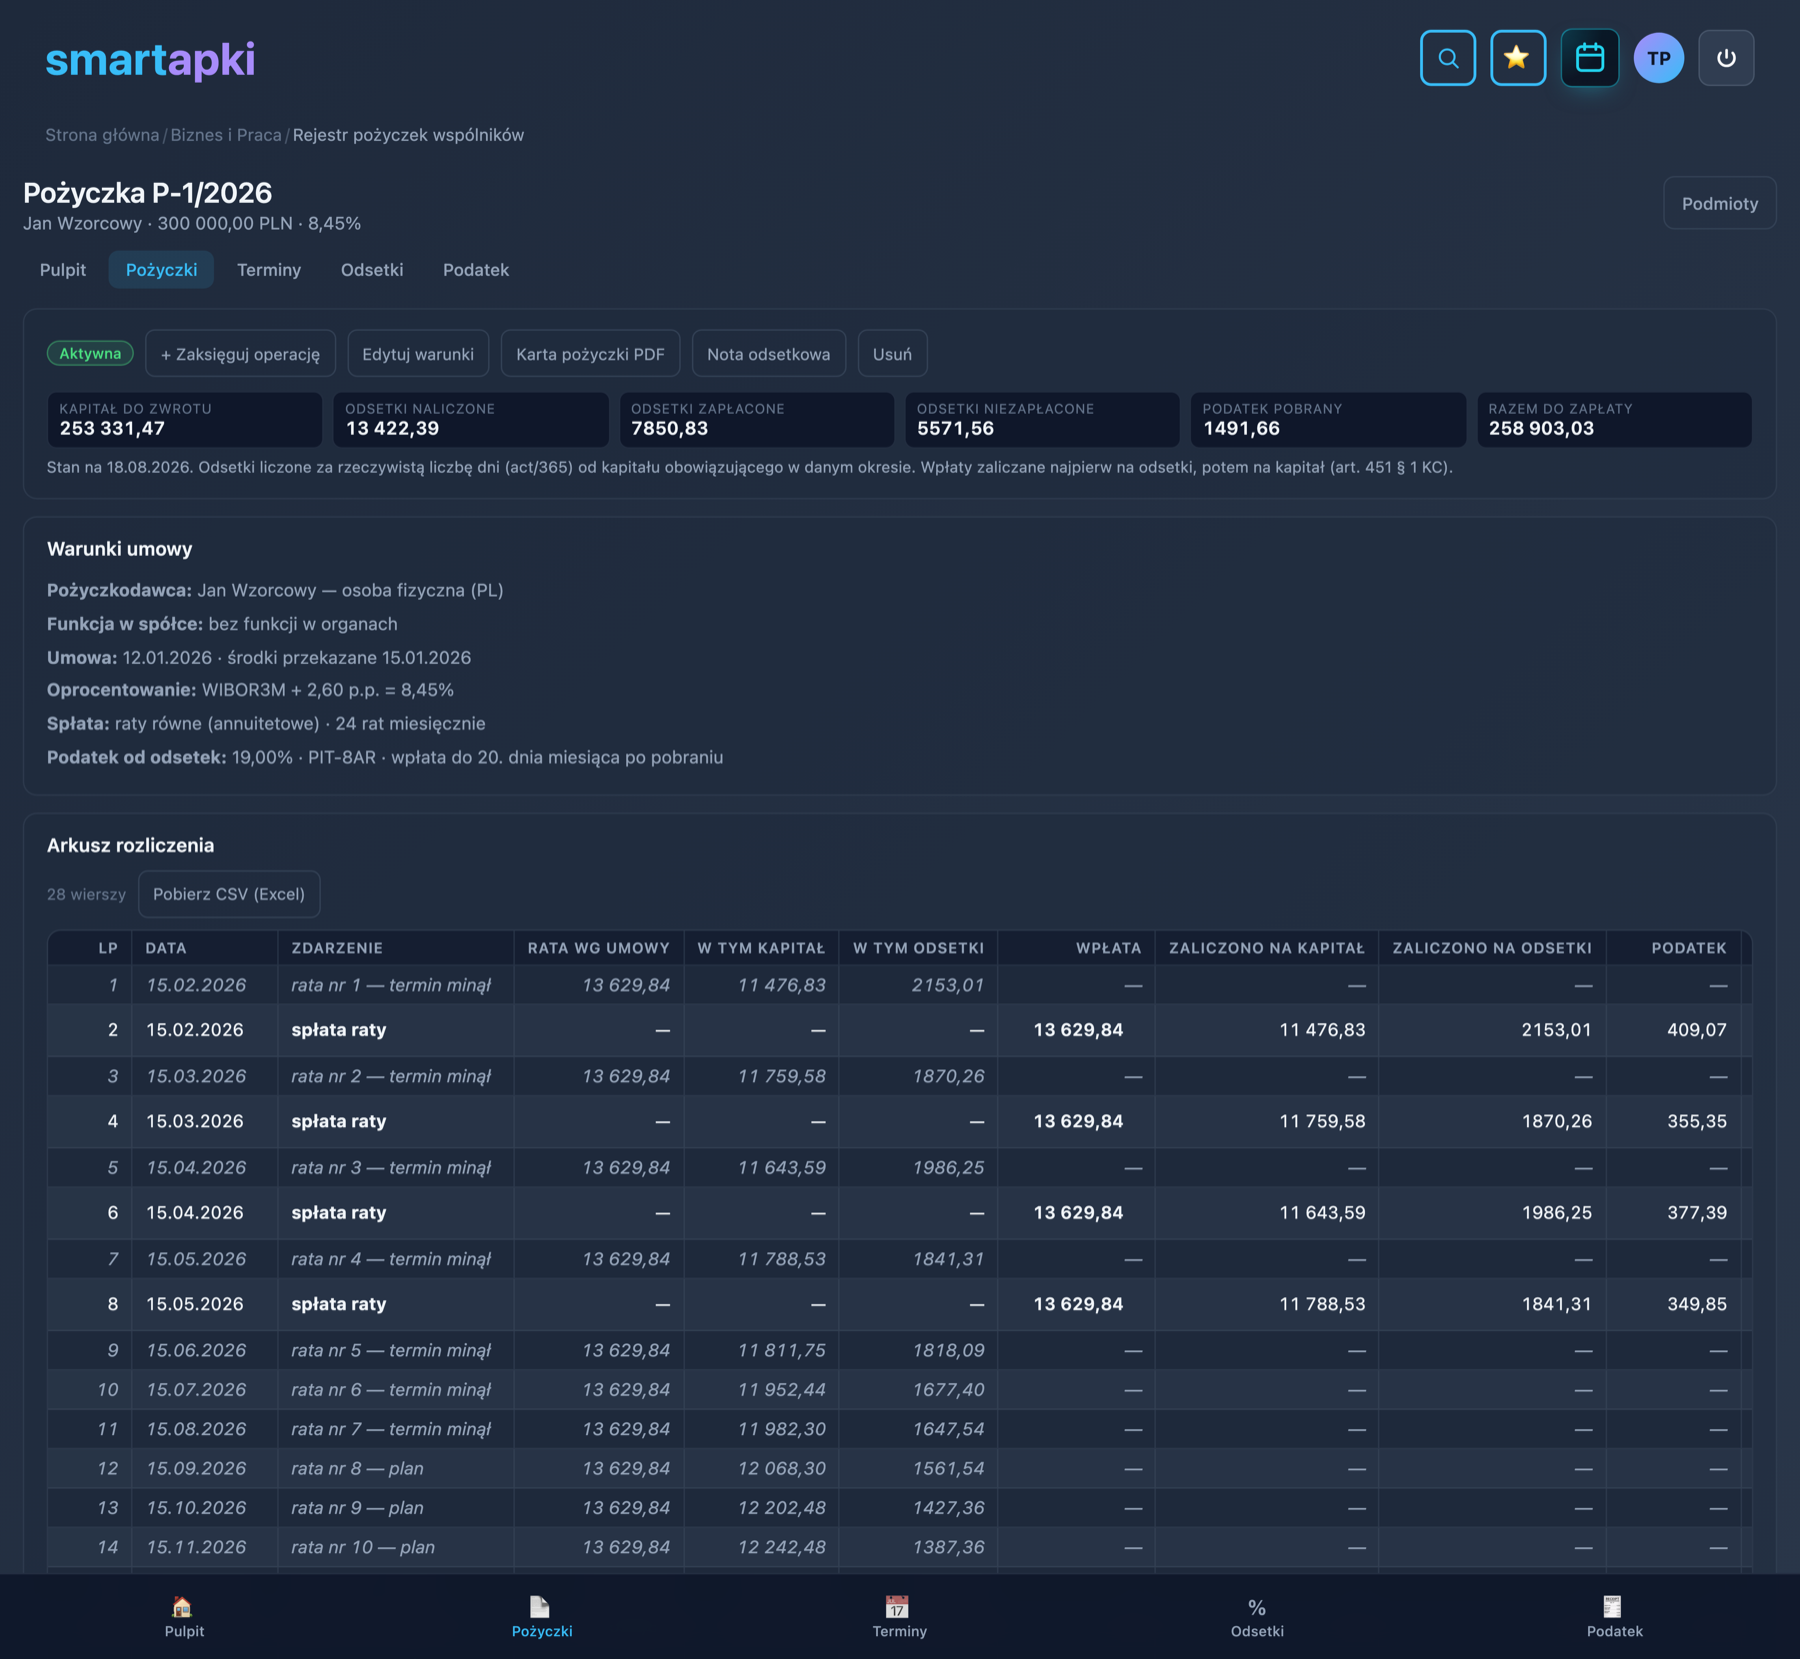
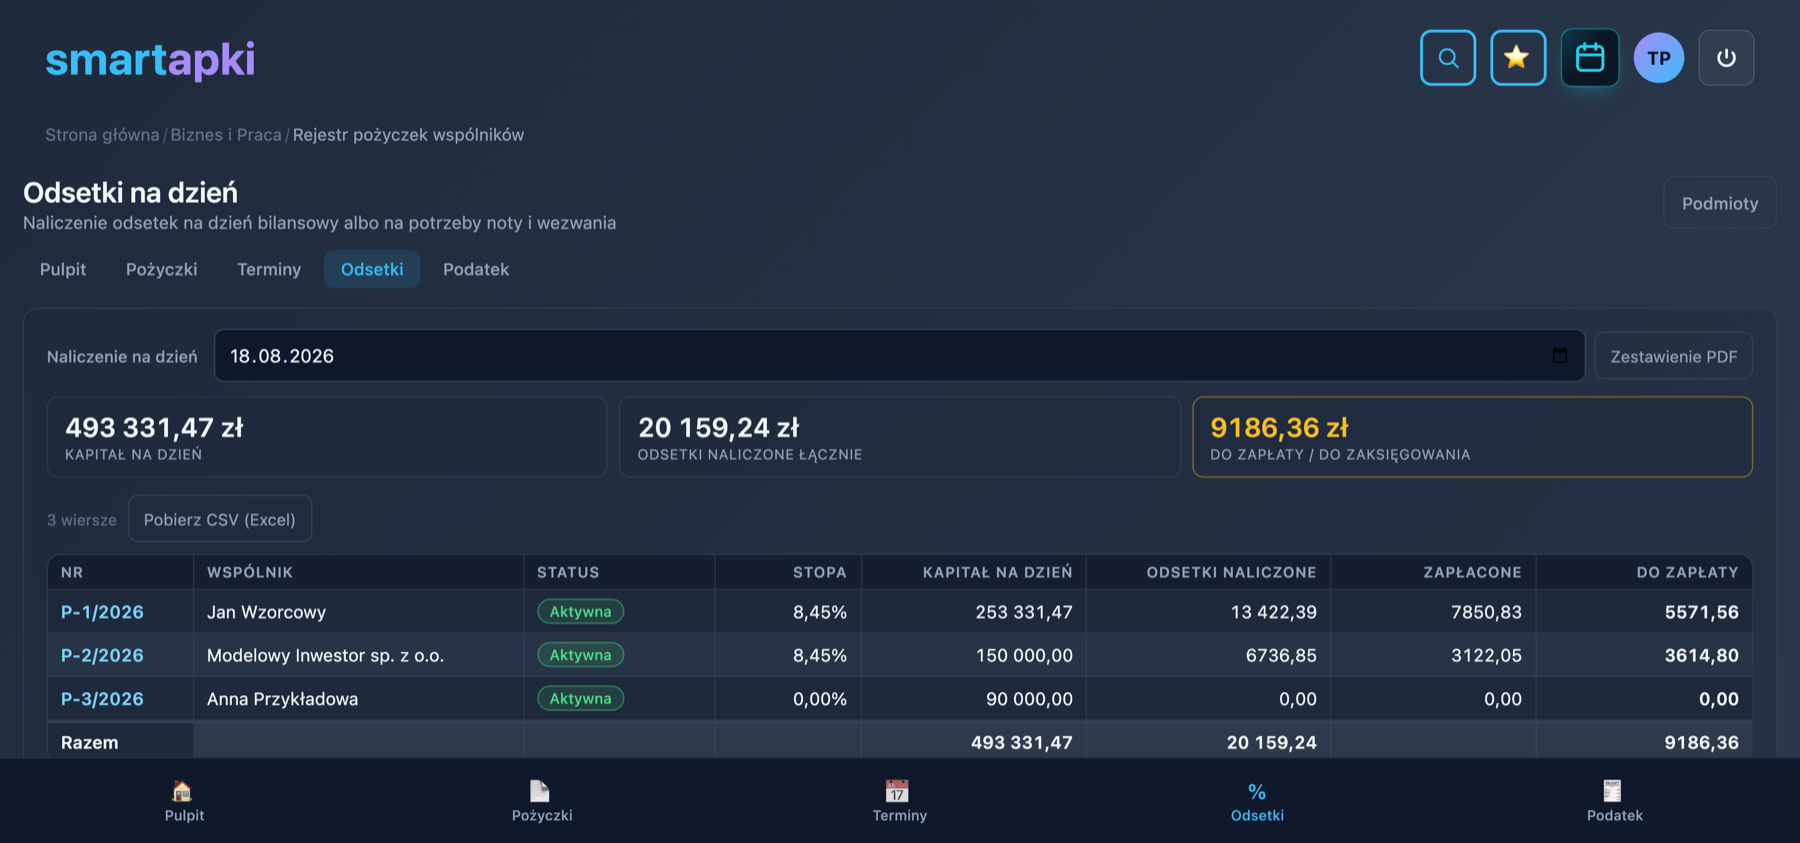
Po zaksięgowaniu spłaty odsetki liczą się od pomniejszonego kapitału — to widać w kolumnie „Saldo kapitału": po pierwszej racie 288 523,17 zł zamiast 300 000 zł, więc odsetki drugiej raty spadają z 2 153,01 zł do 1 870,26 zł. Zestawienie odsetek na dowolny dzień służy do zamknięcia miesiąca i do noty odsetkowej.
Czym to się różni od arkusza i od dużego systemu
| Zadanie | Excel i segregator | Duży system ERP | smartapki |
|---|---|---|---|
| Umowa, uchwała, pełnomocnictwo | wzory z internetu, ryzyko błędnej reprezentacji | zwykle poza systemem | generatory z ostrzeżeniami o art. 15, 210 i 230 KSH |
| Harmonogram spłat | formuła, którą trzeba pilnować | tak | liczony automatycznie, do wydruku jako załącznik |
| Podział wpłaty na kapitał i odsetki | ręcznie, często pomijany | tak | automatycznie, zgodnie z art. 451 § 1 KC |
| Podatek od odsetek i deklaracje | pamięć księgowej | zależy od modułu | wyliczany przy wypłacie, roczne zestawienie do PIT-8AR |
| Wdrożenie | natychmiast | tygodnie i budżet | kilka minut, bez wdrożenia |
Ściąga: terminy i deklaracje
| Obowiązek | Termin | Podstawa |
|---|---|---|
| Zgoda wspólników na umowę z członkiem organu (możliwe potwierdzenie po fakcie) | 2 miesiące od dokonania czynności | art. 17 § 2 KSH |
| Wpłata podatku od odsetek — osoby fizyczne | do 20. dnia miesiąca po pobraniu | art. 42 ust. 1 ustawy o PIT |
| Wpłata podatku u źródła — zagraniczne osoby prawne | do 7. dnia miesiąca po wypłacie | art. 26 ust. 3 ustawy o CIT |
| Deklaracja PIT-8AR | do 31 stycznia | art. 42 ust. 1a ustawy o PIT |
| Deklaracja CIT-10Z | do końca 1. miesiąca po roku podatkowym | art. 26a ustawy o CIT |
| Informacja IFT-1R (zagraniczne osoby fizyczne) | do końca lutego | art. 42 ust. 2 ustawy o PIT |
| Informacja IFT-2R (zagraniczne osoby prawne) | do końca 3. miesiąca po roku podatkowym | art. 26 ust. 3a ustawy o CIT |
| Lokalna dokumentacja cen transferowych i informacja TPR | przy pożyczkach od 10 mln zł | art. 11k i 11t ustawy o CIT |
Najczęstsze pytania
Czy pożyczka od wspólnika wymaga formy pisemnej?
Przy wartości powyżej 1000 zł wystarczy forma dokumentowa (art. 720 § 2 KC) — teoretycznie nawet wymiana e-maili. W praktyce dla celów dowodowych i rachunkowych zawsze robi się to na piśmie. Wyjątek: gdy jedyny wspólnik jest zarazem jedynym członkiem zarządu, umowa wymaga aktu notarialnego pod rygorem nieważności (art. 210 § 2 KSH).
Czy trzeba zgłaszać pożyczkę do urzędu skarbowego?
Nie. Pożyczka wspólnika dla spółki kapitałowej korzysta ze zwolnienia z PCC, więc nie składa się deklaracji PCC-3 ani żadnego zgłoszenia. Obowiązki sprawozdawcze pojawiają się dopiero przy wypłacie odsetek (PIT-8AR, a przy nierezydentach CIT-10Z i IFT) oraz przy przekroczeniu progu dokumentacji cen transferowych.
Jak ustalić rynkowe oprocentowanie bez analizy porównawczej?
Korzystając z bezpiecznej przystani: oprocentowanie zmienne oparte o stopę bazową z obwieszczenia Ministra Finansów (WIBOR 3M, WIRON 3M albo POLSTR 3M dla złotego) plus marża do 2,6 p.p., brak opłat innych niż odsetki, okres do 5 lat i łączna wartość pożyczek od podmiotów powiązanych do 20 mln zł. Po spełnieniu wszystkich warunków organ nie kwestionuje wysokości oprocentowania. Nie istnieje natomiast żaden „dopuszczalny margines" odchylenia rzędu 10–20% od stawek rynkowych.
Czy wspólnik może pożyczyć spółce pieniądze w euro?
Tak — zwolnienie z PCC obowiązuje niezależnie od waluty i od tego, z jakiego rachunku wychodzi przelew. Przy walucie obcej stopą bazową dla bezpiecznej przystani jest EURIBOR 3M (euro) albo 90-day Average SOFR (dolar), a w księgach dochodzą różnice kursowe od kapitału i odsetek.
Co jeśli spółka nie ma z czego spłacić pożyczki?
Strony mogą aneksować umowę (wydłużenie terminu, zmiana harmonogramu) — zmiana warunków powinna być rynkowa, tak jak sama pożyczka. Umorzenie długu jest możliwe, ale kwota umorzona stanowi wtedy przychód spółki. Alternatywą bywa konwersja wierzytelności na kapitał zakładowy. Jeśli spółka jest niewypłacalna, wspólnik może żądać natychmiastowego zwrotu (art. 458 KC), a przy upadłości jego wierzytelność z pożyczki udzielonej w okresie dwóch lat przed wnioskiem zaspokajana jest w dalszej kolejności.
Czy pożyczka wspólnika jest bezpieczna przy estońskim CIT?
Wymaga szczególnej ostrożności. W ryczałcie od dochodów spółek świadczenia na rzecz wspólników bywają kwalifikowane jako ukryte zyski i opodatkowane na poziomie spółki. Dotyczy to zwłaszcza pożyczek udzielanych przez spółkę wspólnikowi, ale i odsetki wypłacane wspólnikowi od jego pożyczki dla spółki wymagają analizy. Przed taką transakcją w estońskim CIT warto zapytać doradcę podatkowego.
Ile trwa przygotowanie kompletu dokumentów?
W praktyce: kwadrans na wypełnienie danych spółki i wspólnika w generatorze, wydruk uchwały i umowy, podpisy na zgromadzeniu i przelew. Najdłużej trwa ustalenie, kto ma podpisać umowę w imieniu spółki — i to jest dokładnie ta część, którą narzędzie sprawdza za Ciebie.
Przygotuj pożyczkę wspólnika od razu poprawnie
Komplet dokumentów z jednego zestawu danych, harmonogram liczony automatycznie i rejestr, który przez cały okres pilnuje kapitału, odsetek i podatku.
Stan prawny: sierpień 2026. Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy transakcjach o istotnej wartości, przy wspólnikach zagranicznych oraz w spółkach rozliczających się ryczałtem od dochodów spółek warto skonsultować rozwiązanie z doradcą podatkowym.