Każda spółka z o.o. ma obowiązek corocznego zatwierdzenia sprawozdania finansowego i złożenia kompletu dokumentów do KRS. Brzmi prosto — ale w praktyce wiele firm potyka się na szczegółach: brakujące uchwały, niepodpisane elektronicznie pliki, zły format sprawozdania. Poniżej znajdziesz, co dokładnie trzeba zrobić, jakie dokumenty przygotować i jak przejść przez cały proces — od uchwał, przez podpis elektroniczny, po wysyłkę w Repozytorium Dokumentów Finansowych.
Obowiązek wynika z ustawy o rachunkowości (art. 52 — sporządzenie, art. 53 — zatwierdzenie, art. 69 — złożenie do rejestru), Kodeksu spółek handlowych (art. 231 — Zwyczajne Zgromadzenie Wspólników) oraz ustawy o Krajowym Rejestrze Sądowym (art. 40 i nast. — dokumenty finansowe). Podpis elektroniczny reguluje ustawa o usługach zaufania oraz identyfikacji elektronicznej.
1. Kto ma obowiązek złożenia sprawozdania do KRS?
Obowiązek złożenia sprawozdania finansowego do Krajowego Rejestru Sądowego dotyczy wszystkich podmiotów wpisanych do rejestru przedsiębiorców KRS, które prowadzą pełną księgowość (księgi rachunkowe). W praktyce przede wszystkim:
- spółek z ograniczoną odpowiedzialnością (sp. z o.o.),
- spółek akcyjnych (S.A.) i prostych spółek akcyjnych (P.S.A.),
- spółek komandytowych i komandytowo-akcyjnych,
- spółek jawnych i partnerskich, jeśli prowadzą pełne księgi rachunkowe.
Jednoosobowe działalności gospodarcze wpisane wyłącznie do CEIDG — nawet jeśli prowadzą pełne księgi — nie składają sprawozdań finansowych do KRS.
2. Jakie dokumenty trzeba złożyć?
Do Repozytorium Dokumentów Finansowych (RDF) — części systemu KRS — składa się komplet dokumentów. Brak któregokolwiek z nich skutkuje wezwaniem do uzupełnienia lub odrzuceniem zgłoszenia.
| Dokument | Uwagi |
|---|---|
| Sprawozdanie finansowe | Bilans, rachunek zysków i strat, informacja dodatkowa; opcjonalnie rachunek przepływów pieniężnych i zestawienie zmian w kapitale (gdy spółka nie korzysta z uproszczeń) |
| Sprawozdanie Zarządu z działalności | Obowiązkowe dla sp. z o.o. — z wyjątkiem jednostek mikro/małych, które złożyły stosowne oświadczenie |
| Uchwała o zatwierdzeniu sprawozdania finansowego | Musi wskazywać rok obrotowy i zatwierdzać konkretne sprawozdanie |
| Uchwała o podziale zysku lub pokryciu straty | Obowiązkowa — podejmowana wraz z zatwierdzeniem SF |
| Uchwały o absolutorium | Dla członków Zarządu (i Rady Nadzorczej, jeśli istnieje) za rok obrotowy |
| Sprawozdanie z badania biegłego rewidenta | Gdy spółka podlega ustawowemu obowiązkowi badania |
Jednostki mikro (art. 3 ust. 1a uor) i małe (art. 3 ust. 1c uor) mogą zrezygnować ze sprawozdania z działalności, jeśli ujawnią wymagane informacje w informacji dodatkowej — muszą jednak podjąć w tej sprawie stosowną uchwałę.
3. Jakie uchwały muszą podjąć wspólnicy?
Zanim jakikolwiek dokument trafi do KRS, Zgromadzenie Wspólników musi podjąć komplet uchwał. To krok, bez którego złożenie jest niemożliwe. Zgodnie z art. 231 § 2 KSH przedmiotem Zwyczajnego Zgromadzenia Wspólników jest:
Zatwierdzenie sprawozdania finansowego
Uchwała wskazuje rok obrotowy i zatwierdza sprawozdanie (bilans, RZiS, informację dodatkową) jako całość — bezwzględną większością głosów, o ile umowa spółki nie wymaga większości kwalifikowanej.
Zatwierdzenie sprawozdania Zarządu
Odrębna uchwała zatwierdzająca sprawozdanie Zarządu z działalności (jeśli spółka ma obowiązek je sporządzić).
Podział zysku lub pokrycie straty
Uchwała o przeznaczeniu wyniku: podział zysku (dywidenda, kapitał zapasowy) albo pokrycie straty. Ściśle powiązana z zatwierdzeniem SF — nie można jej podjąć bez niego.
Absolutorium
Oddzielna uchwała dla każdego członka Zarządu (i Rady Nadzorczej). Członek organu będący wspólnikiem nie głosuje nad własnym absolutorium (art. 244 KSH).
art. 231 § 2 pkt 3 KSHDo kompletu dołącza się też protokół ZZW z listą obecności i potwierdzeniem kworum oraz listę wspólników.
4. Terminy — kiedy złożyć dokumenty?
Terminy są sztywne, a ich niedotrzymanie grozi sankcjami (wezwanie, grzywna, w skrajnych przypadkach postępowanie o rozwiązanie spółki). Dla roku obrotowego = rok kalendarzowy:
Jeśli rok obrotowy jest inny niż kalendarzowy, wszystkie terminy liczysz od dnia bilansowego. Zasada „3 miesiące na sprawozdanie, 6 miesięcy na zgromadzenie, 15 dni na KRS" pozostaje ta sama.
5. Obowiązek podpisu elektronicznego
To temat, który od kilku lat sprawia przedsiębiorcom najwięcej trudności. Wszystkie dokumenty składane do Repozytorium Dokumentów Finansowych muszą być podpisane elektronicznie i złożone przez system teleinformatyczny — papierowa forma do sądu rejestrowego ani skany z odręcznym podpisem nie są już dopuszczalne.
Kto podpisuje dokumenty?
Dokumenty podpisują osoby uprawnione do reprezentacji spółki zgodnie z wpisem w KRS. Przy reprezentacji jednoosobowej — jeden członek Zarządu. Przy reprezentacji łącznej (np. dwóch członków Zarządu albo członek Zarządu z prokurentem) — każda z tych osób musi złożyć własny podpis elektroniczny.
Złożenie podpisu przez osobę nieuprawnioną lub niezgodnie ze sposobem reprezentacji widniejącym w KRS skutkuje wezwaniem do uzupełnienia albo odrzuceniem zgłoszenia. Przed podpisaniem sprawdź aktualność składu Zarządu i sposobu reprezentacji w KRS.
Trzy dopuszczalne metody podpisu
| Metoda | Koszt | Dla kogo | Ograniczenia |
|---|---|---|---|
| Kwalifikowany podpis elektroniczny | Płatny (ok. 150–400 zł/rok) | Wszyscy, w tym cudzoziemcy i osoby bez PESEL | Wymaga certyfikatu i czytnika/tokenu |
| Podpis zaufany (profil zaufany) | Bezpłatny | Obywatele z numerem PESEL | Tylko osoby z PESEL |
| Podpis osobisty (e-dowód) | Bezpłatny | Posiadacze e-dowodu z warstwą elektroniczną | Wymaga czytnika i aplikacji |
6. Złożenie dokumentów krok po kroku (RDF)
Dokumenty finansowe składa się wyłącznie przez Repozytorium Dokumentów Finansowych dostępne w Portalu Rejestrów Sądowych (rdf.ms.gov.pl / ekrs.ms.gov.pl). Poniżej przejście przez proces z widokami z systemu.
1Zaloguj się i utwórz zgłoszenie
Zaloguj się do Portalu Rejestrów Sądowych (profilem zaufanym, kwalifikowanym podpisem lub e-dowodem), wejdź w Repozytorium Dokumentów Finansowych i wybierz „Dodaj zgłoszenie/korektę". Wskaż spółkę (numer KRS), rodzaj zgłoszenia „Roczne sprawozdania finansowe i inne dokumenty finansowe" oraz okres, za jaki składasz dokumenty.
2Dodaj dokumenty i wskaż ich rodzaj
W sekcji Dokumenty wybierz „Dodaj dokument". Dla każdego pliku wskazujesz datę sporządzenia, rodzaj dokumentu (z listy: sprawozdanie finansowe, uchwała o zatwierdzeniu SF, uchwała o podziale zysku, sprawozdanie z działalności, opinia biegłego…) oraz dołączasz plik.
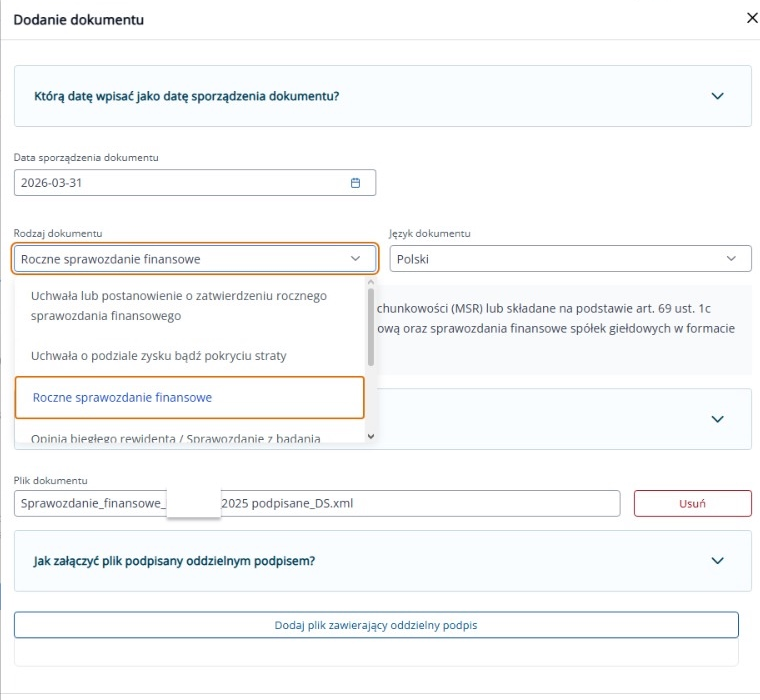
Sprawozdanie finansowe musi być sporządzone w ustrukturyzowanej formie elektronicznej (e-SF) — plik XML zgodny ze schematem XSD Ministerstwa Finansów (lub XHTML). Nie złożysz SF jako zwykłego skanu PDF. Pozostałe dokumenty (uchwały, protokół, sprawozdanie Zarządu) dołączasz w PDF.
3Sprawdź analizę i walidację dokumentów
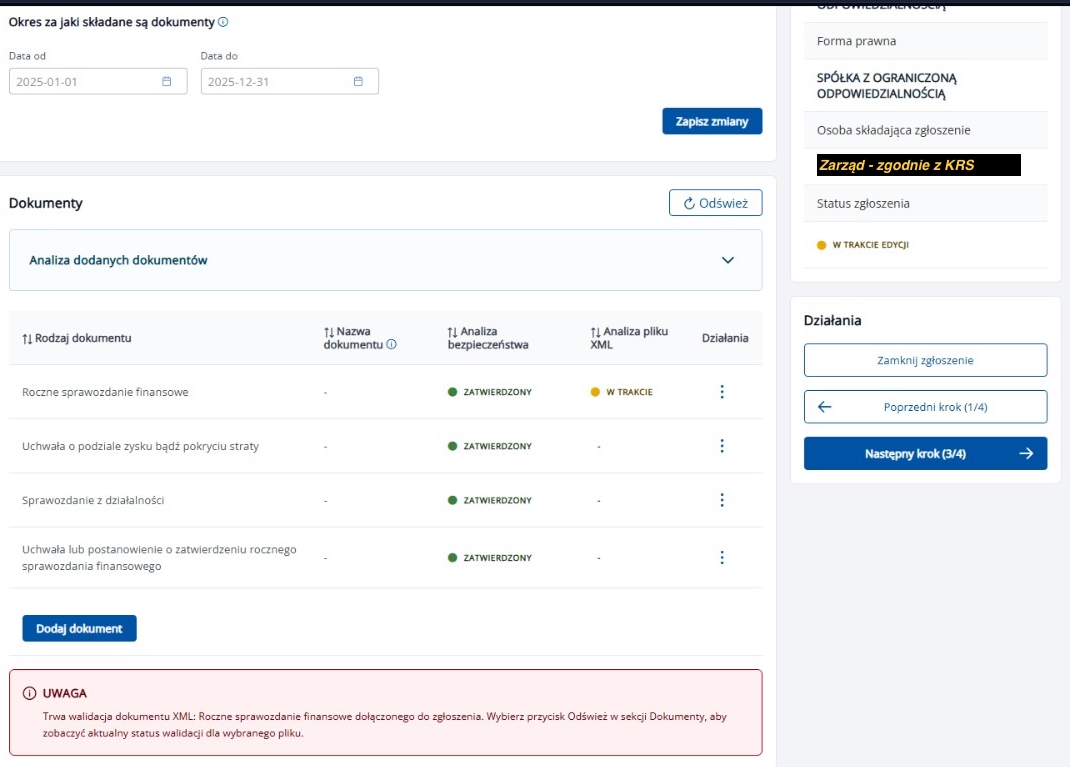
Po dodaniu plików system uruchamia analizę bezpieczeństwa oraz walidację pliku XML sprawozdania. Poczekaj, aż wszystkie pozycje uzyskają status „Zatwierdzony" — walidacja e-SF może chwilę potrwać (użyj przycisku „Odśwież").
4Podpisz zgłoszenie elektronicznie
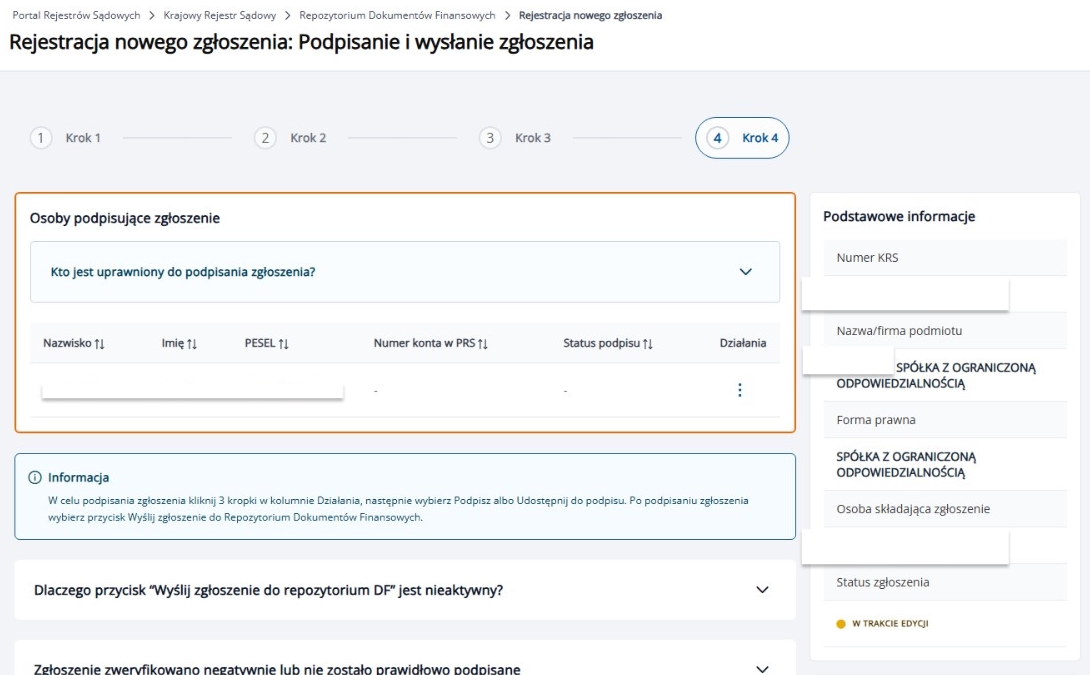
W kroku podpisywania w kolumnie Działania wybierz „Podpisz" albo „Udostępnij do podpisu" i potwierdź wybraną metodą (profil zaufany, kwalifikowany podpis lub e-dowód). Przy reprezentacji łącznej każda uprawniona osoba loguje się i składa własny podpis — dopiero po komplecie podpisów zgłoszenie da się wysłać.
5Wyślij zgłoszenie i zachowaj potwierdzenie
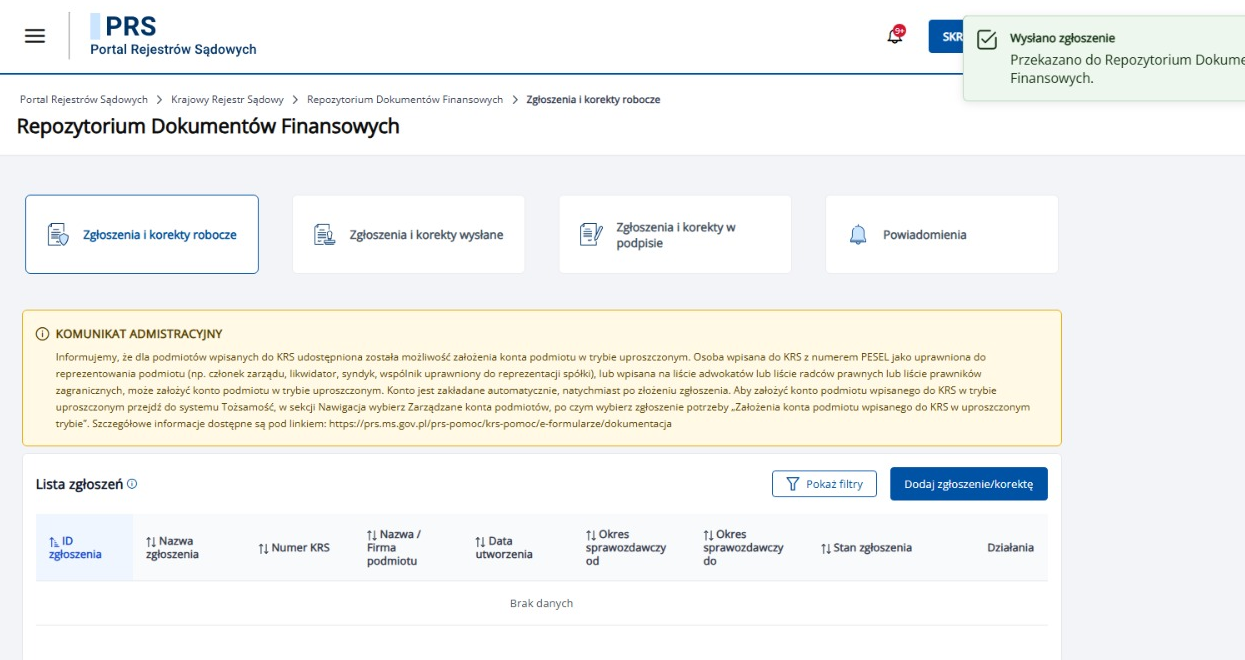
Po złożeniu kompletu podpisów wybierz „Wyślij zgłoszenie do Repozytorium Dokumentów Finansowych". System potwierdza przekazanie zgłoszenia i generuje Urzędowe Poświadczenie Odbioru (UPO) — zachowaj je jako dowód złożenia dokumentów w terminie. Dokumenty trafiają do Repozytorium i stają się publicznie dostępne przy wpisie spółki.
7. Najczęstsze błędy i jak ich unikać
| Błąd | Skutek | Jak uniknąć |
|---|---|---|
| Brak uchwały o podziale zysku / pokryciu straty | Wezwanie do uzupełnienia, ryzyko przekroczenia terminu | Przygotuj komplet uchwał przed ZZW |
| SF jako skan PDF zamiast XML (e-SF) | Odrzucenie dokumentu przez system | Generuj e-SF w formacie XML (XSD MF) |
| Podpis osoby niezgodnej z KRS | Wezwanie lub odrzucenie | Sprawdź aktualność KRS przed podpisem |
| Brak podpisu drugiej osoby przy reprezentacji łącznej | Zgłoszenie niekompletne, brak możliwości wysyłki | Koordynuj podpisywanie z wyprzedzeniem |
| Złożenie po terminie (po 15 dniach od ZZW) | Ryzyko grzywny, wezwanie z sądu | Ustal harmonogram z zapasem czasu |
| Niespójność dat, kwot i nazw w uchwałach i SF | Wezwanie do wyjaśnień | Sprawdź zgodność danych w dokumentach |
| Brak uchwał o absolutorium | Niekompletny zestaw dokumentów | Uchwała dla każdego członka Zarządu |
8. Narzędzia smartapki — przygotuj dokumenty poprawnie
Zanim dokumenty trafią do RDF, muszą być prawidłowo sporządzone i zatwierdzone przez Zgromadzenie Wspólników. To krok najtrudniejszy merytorycznie i najbardziej podatny na błędy — i tu narzędzia smartapki oszczędzają czas i nerwy. Ty skupiasz się na danych, resztą zajmuje się narzędzie.
Komplet dokumentów do zatwierdzenia sprawozdania
Wygeneruj uchwały, protokół i sprawozdanie Zarządu zgodne z KSH i ustawą o rachunkowości — gotowe do podpisu i złożenia w RDF.
Zgromadzenie Wspólników
Zawiadomienie, protokół ZZW z listą obecności, uchwały: zatwierdzenie SF, zatwierdzenie sprawozdania Zarządu, podział zysku / pokrycie straty oraz absolutorium dla każdego członka Zarządu.
Sprawozdanie Zarządu z działalności
Struktura zgodna z art. 49 ustawy o rachunkowości: sytuacja majątkowa i finansowa, zdarzenia po dniu bilansowym, przewidywany rozwój — gotowy dokument do podpisu i załączenia do RDF.
smartapki: generujesz sprawozdanie Zarządu oraz komplet uchwał i protokół ZZW. Następnie: podpisujesz dokumenty elektronicznie, w RDF dołączasz je razem z e-SF z programu księgowego, podpisujesz zgłoszenie i wysyłasz — pobierając UPO.
Podsumowanie — checklista przed wysyłką do RDF
- Sprawozdanie finansowe sporządzone w terminie (do 3 miesięcy po roku obrotowym)
- Sprawozdanie Zarządu z działalności sporządzone (jeśli wymagane)
- ZZW zwołane z prawidłowym wyprzedzeniem i odbyte do 30 czerwca
- Uchwały: zatwierdzenie SF, zatwierdzenie sprawozdania Zarządu, podział zysku / pokrycie straty
- Uchwały o absolutorium dla każdego członka Zarządu
- Protokół ZZW z listą obecności sporządzony
- Sprawozdanie finansowe w formacie XML (e-SF) zgodnym ze schematem XSD MF
- Dane KRS aktualne (skład Zarządu, sposób reprezentacji)
- Wszystkie uprawnione osoby mają aktywne metody podpisu elektronicznego
- Wszystkie dokumenty podpisane elektronicznie przez uprawnione osoby
- Zgłoszenie wysłane do RDF w terminie 15 dni od daty ZZW
- UPO pobrane i zachowane
Złożenie dokumentów finansowych do KRS to obowiązek, który każda spółka wypełnia co roku — ale nie musi być skomplikowany. Przygotuj uchwały i sprawozdanie Zarządu w narzędziach smartapki, podpisz dokumenty elektronicznie i złóż je w Repozytorium Dokumentów Finansowych bez ryzyka błędów formalnych.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani księgowej. W sprawach indywidualnych zalecamy konsultację z księgowym, biegłym rewidentem lub radcą prawnym. Zrzuty ekranu pochodzą z Portalu Rejestrów Sądowych (rdf.ms.gov.pl); dane identyfikujące podmiot zostały zasłonięte. Podstawy prawne: ustawa o rachunkowości z 29.09.1994 r. (Dz.U. 1994 nr 121 poz. 591 z późn. zm.) — art. 49, 52, 53, 69; Kodeks spółek handlowych z 15.09.2000 r. (Dz.U. 2000 nr 94 poz. 1037 z późn. zm.) — art. 231, 238, 244; ustawa o KRS z 20.08.1997 r. (Dz.U. 1997 nr 121 poz. 769 z późn. zm.) — art. 40; ustawa o usługach zaufania oraz identyfikacji elektronicznej z 5.09.2016 r. (Dz.U. 2016 poz. 1579 z późn. zm.).